Domain pachtgrundstücke.de kaufen?
Wir ziehen mit dem Projekt
pachtgrundstücke.de um.
Sind Sie am Kauf der Domain
pachtgrundstücke.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pachtgrundstücke.de kaufen?
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **


Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
HEAT 360 Grad Drehbare Rasensprenger-düsen Für Garten, Landwirtschaft Und Landwirtschaft1. Der Rasensprenger ist um 360 Grad drehbar und eignet sich daher zur Bewässerung großer Flächen. 2. Er ist vielseitig einsetzbar und eignet sich für die Bewässerung von Höfen, Gärten, Rasenflächen, Parks, Gemüsegärten usw. 3. Die Erdgabel aus Zinklegierung und die Düse aus ABS-Kunststoff sorgen für stabile Leistung, einfache Bedienung, Langlebigkeit und eine lange Lebensdauer. 4. Die Installation ist kinderleicht und erfordert keine besonderen Kenntnisse. 5. Er ist das perfekte Bewässerungswerkzeug für Ihren Garten und bietet Ihnen ein völlig neues Bewässerungserlebnis. Spezifikationen: Zustand: 100 % neu; Artikeltyp: Rasensprenger; Material: ABS + Zinklegierung; Produktgröße: ca. 31 x 9 cm; Gewicht: ca. 128 g; Lieferumfang: 1 x Rasensprenger27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
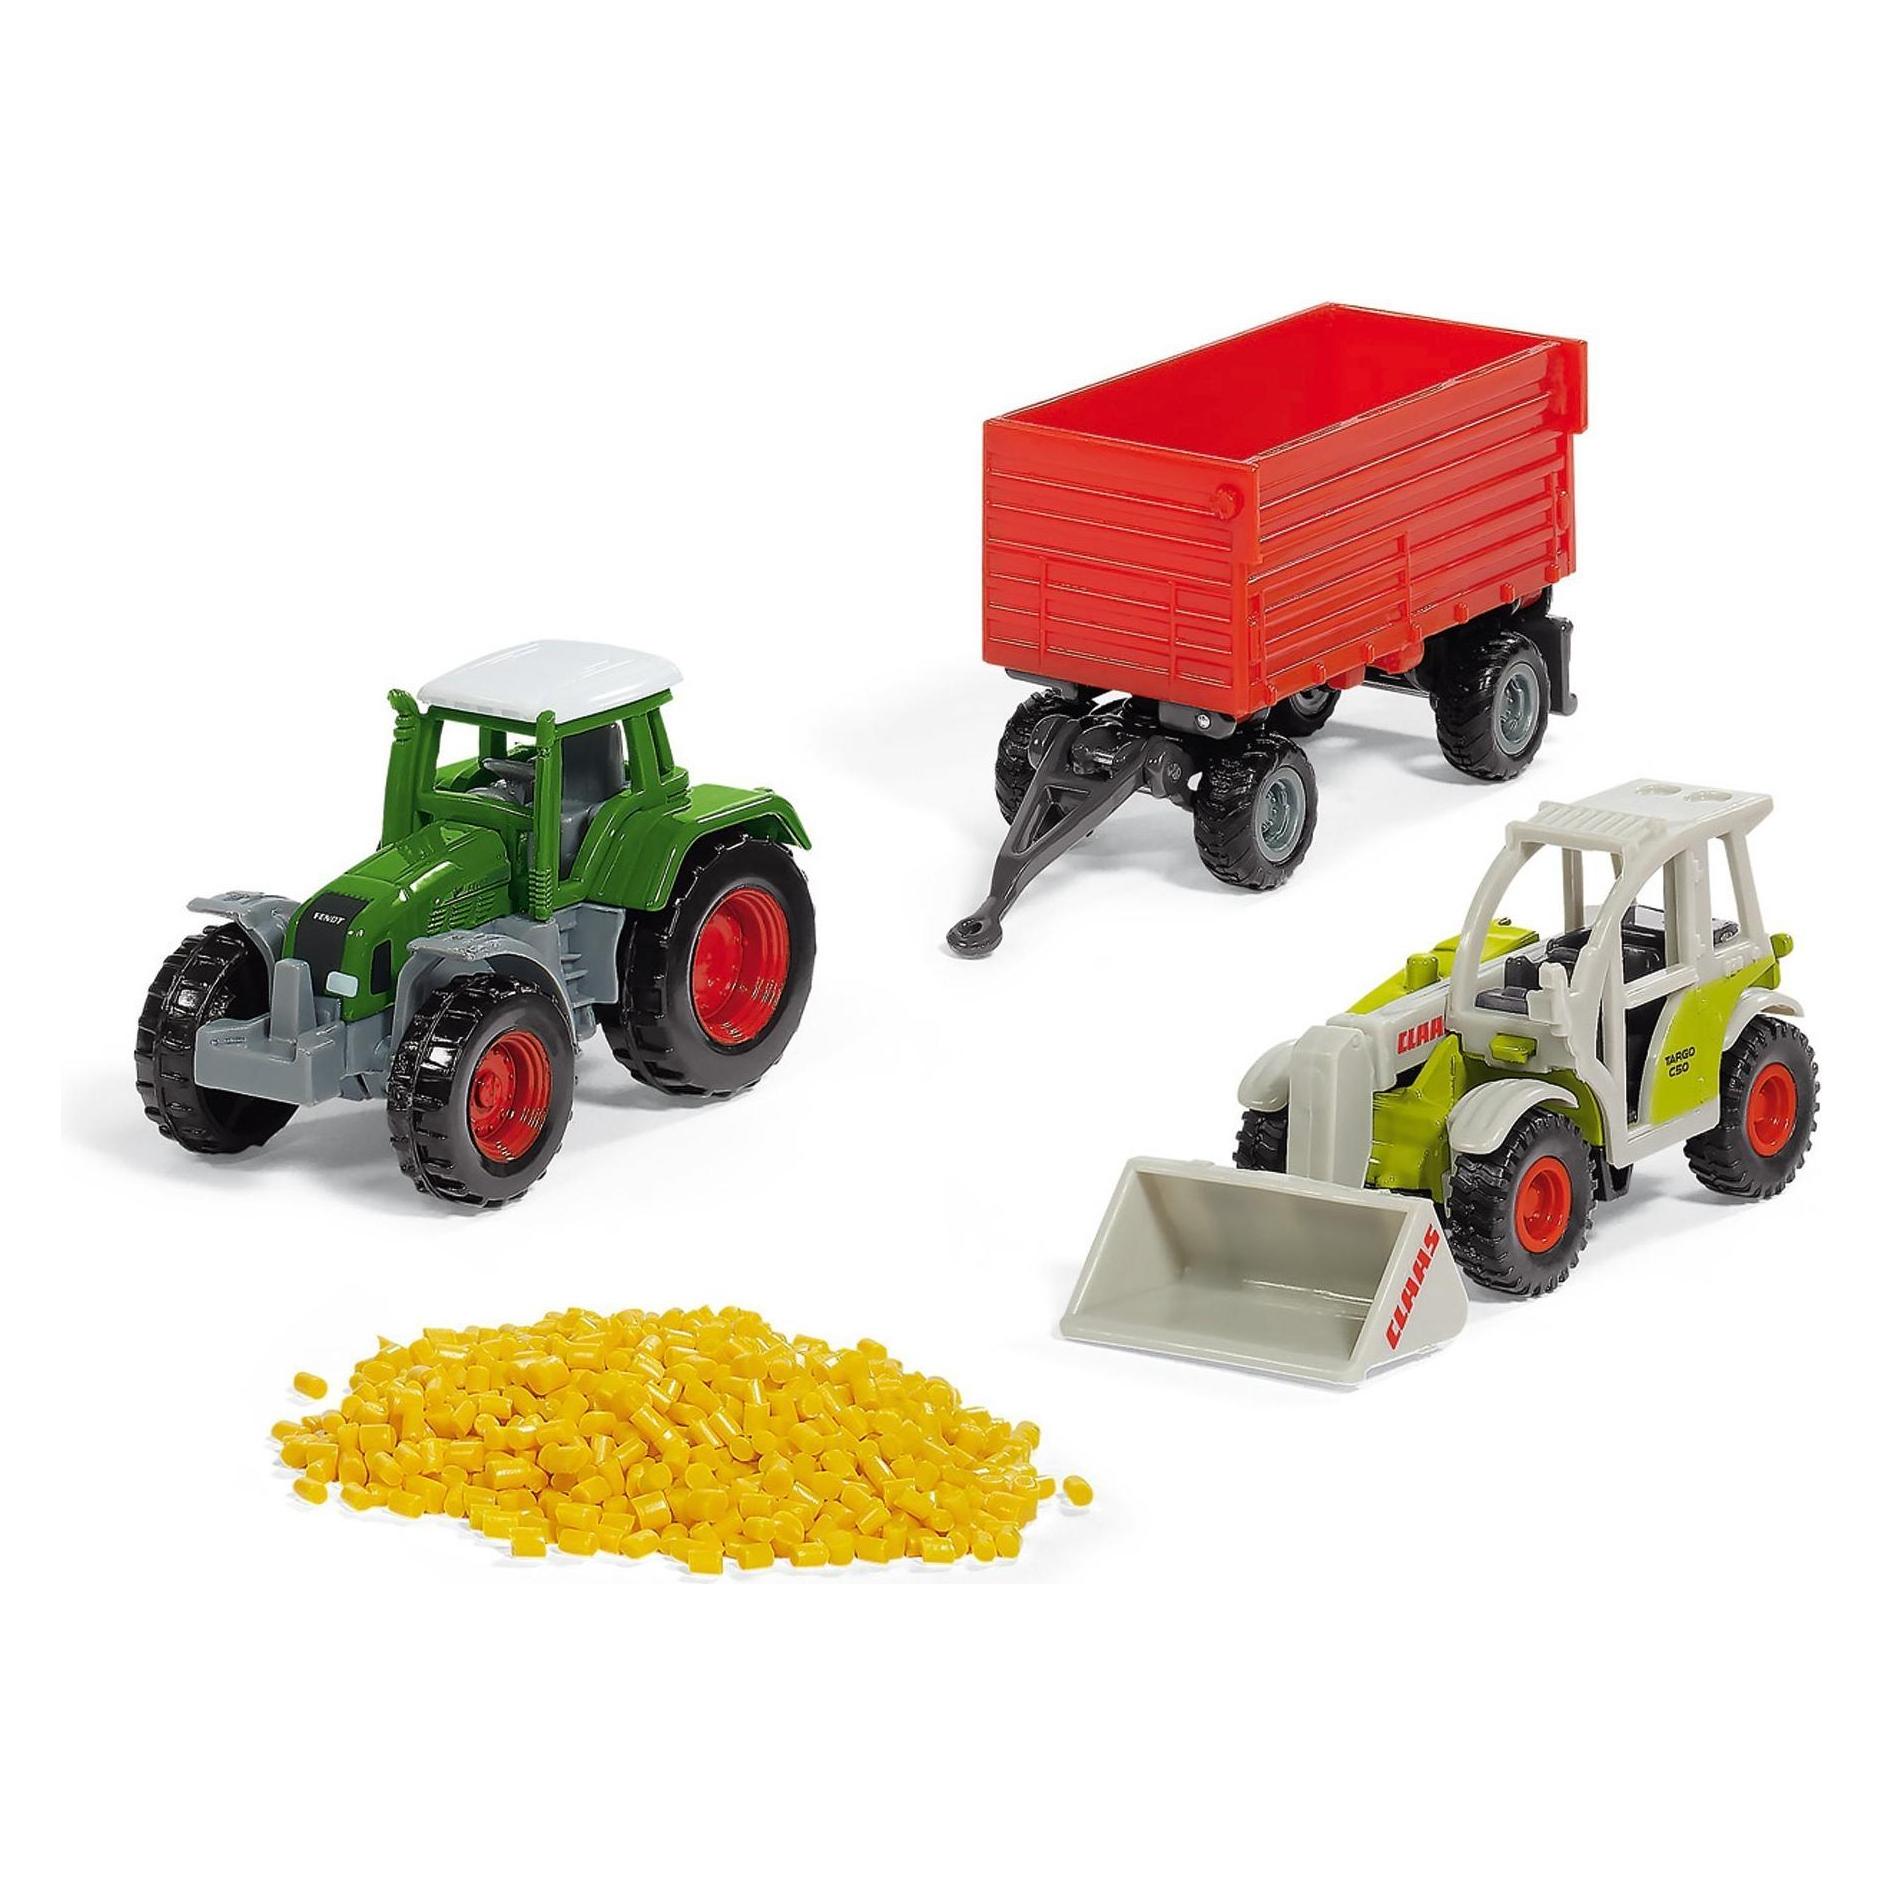
SIKU 6304 Geschenkset LandwirtschaftMaistransport und –Verladung in einem Geschenkset. Der Traktor bringt mit dem Anhänger das Granulat zum Hof und kippt es dort ab. Sofort beginnt der Teleskoplader mit der Verladung des Schüttgutes. Die große Schaufel und der teleskopierbare Arm sind nützliche Features für schnelles Arbeiten.12,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter



-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **


Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Lymow One Plus – Mähroboter für große & anspruchsvolle GrundstückeLymow One Plus – leistungsstarker Mähroboter mit Raupenantrieb für große & anspruchsvolle GrundstückeDer Lymow One Plus ist kein gewöhnlicher Mähroboter. Mit seinem kraftvollen Raupenantrieb, zwei rotierenden SK5-Stahlmessern, RTK- und VSLAM-Navigation sowie einer Flächenleistung von bis zu 7.000 m2 pro Tag richtet er sich besonders an Besitzer großer, unebener oder anspruchsvoller Grundstücke.Statt Begrenzungskabel nutzt der Lymow One Plus eine intelligente, virtuelle Navigation. Steigungen, Unebenheiten, höheres Gras und große Rasenflächen gehören genau zu den Einsatzgebieten, für die das System entwickelt wurde.Bei Power2Live.de erhältst du den Lymow One Plus in zwei Ausführungen:Lymow One Plus 5A – bis zu 4.452 m2/TagLymow One Plus 10A – bis zu 7.000 m2/TagWarum den Lymow One Plus bei Power2Live kaufen?Bei einem hochwertigen Mähroboter endet die Entscheidung nicht beim Preis. Ger...2599,00 €*Versand: 159,00 €Sichere Weiterleitung zum Anbieter
-
HEAT 360 Grad Drehbare Rasensprenger-düsen Für Garten, Landwirtschaft Und Landwirtschaft1. Der Rasensprenger ist um 360 Grad drehbar und eignet sich daher zur Bewässerung großer Flächen. 2. Er ist vielseitig einsetzbar und eignet sich für die Bewässerung von Höfen, Gärten, Rasenflächen, Parks, Gemüsegärten usw. 3. Die Erdgabel aus Zinklegierung und die Düse aus ABS-Kunststoff sorgen für stabile Leistung, einfache Bedienung, Langlebigkeit und eine lange Lebensdauer. 4. Die Installation ist kinderleicht und erfordert keine besonderen Kenntnisse. 5. Er ist das perfekte Bewässerungswerkzeug für Ihren Garten und bietet Ihnen ein völlig neues Bewässerungserlebnis. Spezifikationen: Zustand: 100 % neu; Artikeltyp: Rasensprenger; Material: ABS + Zinklegierung; Produktgröße: ca. 31 x 9 cm; Gewicht: ca. 128 g; Lieferumfang: 1 x Rasensprenger27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
Ähnliche Suchbegriffe für Reserven
-
SIKU 6304 Geschenkset LandwirtschaftMaistransport und –Verladung in einem Geschenkset. Der Traktor bringt mit dem Anhänger das Granulat zum Hof und kippt es dort ab. Sofort beginnt der Teleskoplader mit der Verladung des Schüttgutes. Die große Schaufel und der teleskopierbare Arm sind nützliche Features für schnelles Arbeiten.12,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Vertragsbedingungen (AVB), Behandlungsverträge und Wahlleistungsvereinbarung für KrankenhäuserAllgemeine Vertragsbedingungen (AVB), Behandlungsverträge und Wahlleistungsvereinbarung für Krankenhäuser , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 16., aktualisierte Auflage, Erscheinungsjahr: 20250630, Redaktion: Krankenhausgesellschaft, Deutsche, Auflage: 25016, Auflage/Ausgabe: 16., aktualisierte Auflage, Seitenzahl/Blattzahl: 208, Themenüberschrift: MEDICAL / Hospital Administration & Care, Keyword: Allgemeine Vertragsbedingungen; Behandlungsvertrag; Krankenhausaufnahme; Krankenhausbehandlung; Krankenhausentlassung; Krankenhausmanagement; Krankenhausrecht; Krankenhausverwaltung; Mustervertrag; Wahlleistung; Wahlleistungen; Wahlleistungsvereinbarung, Fachschema: Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 206, Breite: 145, Höhe: 10, Gewicht: 298, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ökologische LandwirtschaftÖkologische Landwirtschaft , Die Ökologische Landwirtschaft hat sich zu einer stark wissensbasierten Wirtschaftsweise entwickelt. Für eine erfolgreiche Beschäftigung mit und in ihr braucht es vielfältige Kenntnisse. Die aktualisierte 2. Auflage vermittelt neben Spezialwissen auch Kenntnisse über Querbeziehungen zwischen den zahlreichen Wissensgebieten landwirtschaftlicher (Betriebs-)Systeme. Die neuen Kapitel zu den Themen Naturschutz, Klimawandel, Verbraucherakzeptanz und Internationaler Handel mit Ökoprodukten behandeln aktuelle Fragestellungen mit großer Relevanz für die Ökologische Landwirtschaft. Das neue Layout mit einem größeren Format und einer verbesserten Darstellung von Abbildungen und Tabellen erhöht die Lesefreundlichkeit und erleichtert das Lernen. Eine ideale Einführung insbesondere für Bachelor-Studierende der Agrarwissenschaften und angrenzender Studienrichtungen. , Ausbauwerkzeuge > Elektronikzubehör , Auflage: 2. aktual. und erweiterte Auflage, Erscheinungsjahr: 20220117, Produktform: Kartoniert, Redaktion: Wachendorf, Michael~Bürkert, Andreas~Graß, Rüdiger, Edition: REV, Auflage: 22002, Auflage/Ausgabe: 2. aktual. und erweiterte Auflage, Seitenzahl/Blattzahl: 376, Keyword: Agraringenieurwissenschaften; Agrarwissenschaft studieren; Artgerechte Tierhaltung; Biodiversität; Bioland; Boden; Bodenschutz; Demeter; Forstwirtschaft; Globale Klimawandeleffekte; Glyphosat; Handel mit Ökoprodukten; Klimarelevanz von Ökoprodukten; Klimawandel; Klimawandel und Landwirtschaft; Klimawandelanpassung; Landwirtschaft; Lehrbuch; Naturschutzmaßnahmen; Pflanzenbau; Produktionsfaktor Boden; Produktionsfaktor Kapital; Richtlinien der Ökologischen Landwirtschaft; Studium Agrarwissenschaft; Szenarien des Klimawandels; Zertifizierung; biologisch-dynamische Landwirtschaft; herkömmliche Landwirtschaft; Ökolandbau; Ökolandbau in den Subtropen; Ökolandbau in den Tropen; Ökolandwirt, Fachschema: Ökologie / Landwirtschaft, Ernährung~Umwelt / Tiere, Pflanzen~Ökologie~Forstwirtschaft~Wald / Waldwirtschaft, Fachkategorie: Ökologischer Landbau~Forstwirtschaft und Waldbau: Praxis und Techniken, Bildungszweck: für die Hochschule, Warengruppe: TB/Umwelt/Landwirtschaft, Gartenbau, Fachkategorie: Ökologie, Biosphäre, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 238, Breite: 169, Höhe: 25, Gewicht: 912, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825248635, eBook EAN: 9783838555270, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 153757140,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
-
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.